כשהמפעל הופך למוח חושב: מי מממן את המהפכה התעשייתית?
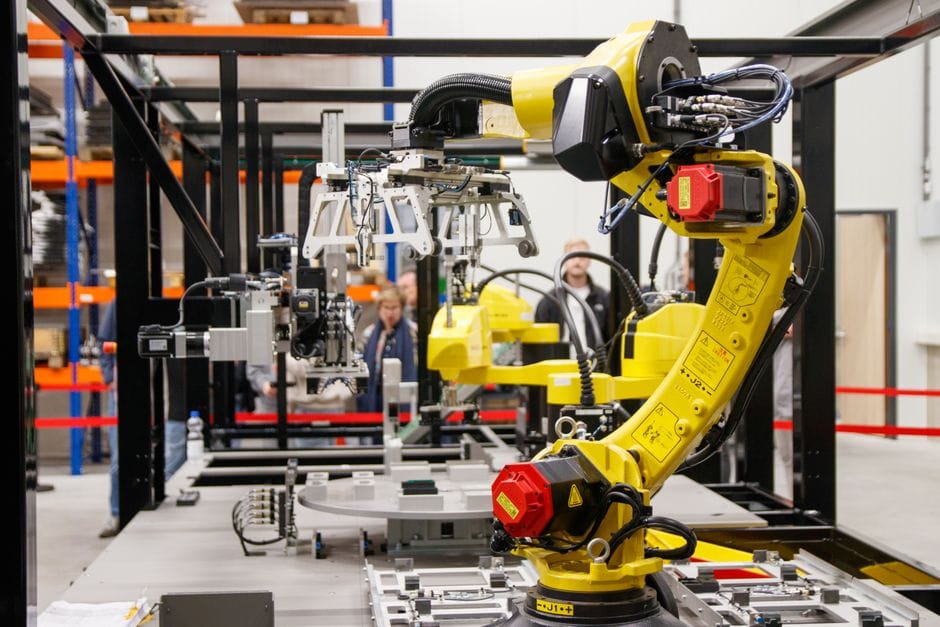
תעשיית הייצור עוברת שינוי מבני עמוק. מפעלים שנחשבו שנים כמרכזי ייצור סטטיים הופכים בהדרגה לסביבות דינמיות, מקושרות ומונעות-נתונים. האינטגרציה של בינה מלאכותית, מערכות IIoT, פלטפורמות ERP מתקדמות וכלי מציאות רבודה אינה עוד שאיפה עתידנית, היא דרישה תפעולית ממשית לשנת 2026 ואילך. אולם מאחורי הנרטיב הטכנולוגי הנוצץ מסתתרת שאלה פיננסית כבדת משקל שמנהלים רבים מתקשים להתמודד איתה: כיצד ממנים טרנספורמציה כזו, מבלי לפגוע בתזרים השוטף ובהון החוזר?
הפער שבין אסטרטגיה למימון: בעיה מובנית
הנתונים מהשטח מצביעים על מגמה ברורה. חברות ייצור בינוניות וגדולות מזהות את הצורך בדיגיטציה של שרשראות האספקה, בהטמעת מערכות תחזוקה חזויה ובהכשרת עובדים להפעלת מערכות אוטומציה מתקדמות. הן גם מבינות ש"הגישה הדיגיטל-תחילה" דורשת השקעה רוחבית, לא רכישה נקודתית של כלי תוכנה בודדים. אבל כאן מתחיל הסבך הפיננסי.
השקעות בתשתית דיגיטלית תעשייתית מתאפיינות במספר מאפיינים ייחודיים שמקשים על קבלת מימון בנקאי קלאסי. ראשית, ההון שנפרש מתפזר על פני מספר שנים ולא מתגבש לנכס מוחשי יחיד שניתן לשעבד. שנית, ה-ROI מגיע בהדרגה, דרך שיפור יעילות תפעולית ו-15 עד 20 אחוז הפחתת עלויות, לא כהכנסה חדשה מיידית שניתן להציג לוועדת אשראי. שלישית, הגופים המממנים המסורתיים מתקשים לתמחר את הסיכון כשאין בטוחה פיזית מוגדרת מולם.
התוצאה המוכרת היא פגישות רבות עם בנקים, תיקי אשראי שמוחזרים עם הסתייגויות, ובסוף קציר ההשקעה הדיגיטלית מצטמצם לרכישות נקודתיות שאינן יוצרות את הסביבה המקושרת שהחברה באמת זקוקה לה.
פתרונות מימון לא שגרתיים לצורך לא שגרתי
הגישה הנכונה לטרנספורמציה דיגיטלית תעשייתית מחייבת חשיבה מימונית שונה לחלוטין. במקום לחפש הלוואה בנקאית אחת שתכסה את כלל ההשקעה, מנהלים פיננסיים חכמים בוחנים מבנה שכבתי שמשלב מספר מנגנוני מימון.
מנגנון ראשון הוא חוב בכיר מובנה מול תזרים עתידי מוכח. ניתן לבנות מסגרת אשראי המותנית בקיצוץ עלויות מדיד שנובע מהאוטומציה, ולשייך אליה אמות מידה תפעוליות (Operational Covenants) במקום נכסים פיזיים בלבד. מנגנון שני הוא חוב מזנין, שמתאים במיוחד לחברות ייצור עם היסטוריית פעילות יציבה שמחפשות גיוס הון לצד חוב בכיר קיים, מבלי לדלל בעלות. מנגנון שלישי הוא הלוואות ממשלתיות ובערבות המדינה, שכן חלק מתוכניות ההכשרה וההשקעה בטכנולוגיה עשויות להיות כשירות לתמיכה ממלכתית שמפחיתה משמעותית את עלות ההון.
SBC: מבנה פיננסי לפני שיחת הבנק
Solutions Banking Capital עובדת עם חברות ייצור וחברות בצמיחה שניצבות בפני ההחלטה הזו בדיוק. הגישה של SBC מתחילה הרבה לפני הגשת בקשת האשראי. הצוות בונה מודל פיננסי מפורט שממפה את לוח הזמנים להשקעה מול לוח הזמנים לתשואה, מבנה שמאפשר לגוף המממן להבין את הסיפור הכלכלי האמיתי מאחורי הבקשה.
בנוסף, SBC מסייעת בזיהוי מנגנוני המימון המתאימים ביותר לפרופיל הסיכון של כל חברה, לרבות הלוואות בערבות המדינה, מסגרות אשראי חוץ-בנקאיות ממוסדות ומקרנות, ושילובים יצירתיים של חוב בכיר ומזנין. כל זה נעשה תוך בניית תחזיות תזרים מזומנים מבוססות-תרחישים שמאפשרות לנהל את השיח מול הגופים המממנים ממקום של שקיפות ואמינות, לא מסמכים כלליים.
השאלה הנכונה אינה "האם להשקיע" אלא "כיצד לבנות את המימון"
חברות ייצור שידחו את הטרנספורמציה הדיגיטלית מחשש לאתגר המימוני יגלו שהפער התחרותי מולן מול חברות שכן יישמו את השינוי הולך ומתרחב. לעומת זאת, חברות שתיגשנה לגיוס ההון עם מבנה פיננסי מוכן, מודל עסקי מגובה ואסטרטגיית מימון שכבתית ימצאו שהדלתות נפתחות מהר יותר ממה שציפו. ההבדל בין שני המסלולים הוא לרוב לא תקציב, הוא מומחיות במבנה הפיננסי הנכון.