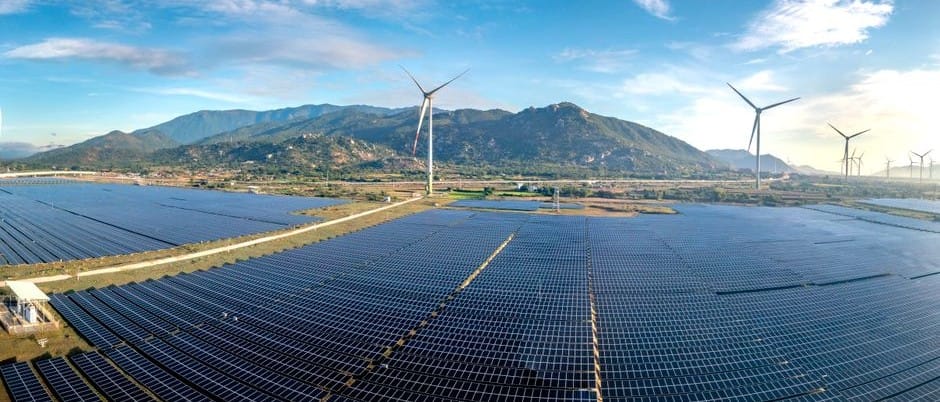
כשאנלייט אנרגיה מתחדשת מדווחת על הכנסות של 210 מיליון דולר ברבעון השני של 2026, עם קפיצה של 56% ותחזית שנתית מעודכנת ל-820 מיליון דולר, השוק קורא זאת כהצלחה תפעולית. אנשי מימון מנוסים קוראים זאת אחרת לגמרי: כסימן שהמבנה המימוני שאפשר את הצמיחה הזו שונה מהותית ממה שרוב יזמי תשתיות האנרגיה בישראל מביאים לוועדת האשראי.
הפער הזה, בין ביצועי החברות הבוגרות לבין מבנה המימון שיזמי הגל הבא מנסים לשחזר, הוא אחד הכשלים השיטתיים החריפים ביותר בשוק הישראלי של 2026.
הנתון שנמצא מאחורי ה-56%
הצמיחה של אנלייט ברבעון השני מונעת בעיקרה מהפעלת פרויקטים בארה"ב. זהו פרט קריטי, לא הערת שוליים. פרויקטים שהגיעו ל-COD (Commercial Operation Date) מייצרים תזרים חוזי יציב המבוסס על PPA חתום, עם counterparty grade שמלווים בנקאיים מקבלים. התוצאות הכספיות של אנלייט ב-2026 הן פרי ההחלטות המימוניות שנעשו שלוש עד חמש שנים קודם לכן: בנייה נכונה של ה-debt stack, בחירת מבנה SPV מתאים לכל שוק, וניהול פעיל של ה-refinancing risk בשלב המעבר מבנייה לתפעול.
יזמים שמנסים לבנות את מבנה המימון שלהם על בסיס ביצועי אנלייט של היום, מבלי להבין את ארכיטקטורת המימון שהניבה אותם, בונים על יסודות שאינם שלהם.
יעד ה-30% עד 2030: מה הוא אומר בשפה של אשראי
מנכ"לית אנלייט, עדי לויתן, ציינה בוועידת שוק ההון של TheMarker כי הדרך היחידה לעמוד ביעד משרד האנרגיה – 30% אנרגיות מתחדשות עד 2030 – עוברת דרך מודל דו-שימוש בקרקע. ההצהרה הזו אינה רק הנדסית. היא מציגה בפני שוק המימון אתגר מבני שהדיסציפלינות הרגילות של Project Finance אינן ערוכות לו.
פרויקטים של אגרו-סולאר, לדוגמה, שוברים הנחת יסוד אחת של כל ועדת אשראי: "נכס אחד, שימוש אחד, זרם הכנסה אחד." כשאותו קרקע מייצר בו-זמנית תוצרת חקלאית ואנרגיה סולארית, המלווה מתמודד עם שאלות שלא נכנסות לשום template סטנדרטי: מי הבעלים האפקטיבי של זכויות הגג? איך מחשבים DSCR כששני שימושים בעלי מחזורי הכנסה שונים מוזנים לאותו SPV? האם שני חוזי ה-offtake ניתנים לאיחוד תחת מנגנון ערבות אחד?
משרד האנרגיה, מצדו, מציג השקעה ממשלתית רחבת היקף דרך קרן העושר לשנת 2026: עשרות מיליוני שקלים לטכנולוגיות Blue Tech ימיות, תכנית מו"פ מתקדם בהיקף 50 מיליון שקל לגישור על ה-"עמק המוות" שבין פיתוח להדגמה מסחרית, ועוד. הבעיה היא שתקציבים ממשלתיים אינם מחליפים מבנה מימון פרטי. הם משפרים את ה-bankability בשוליים, אך אינם פותרים את השאלה המרכזית: איך נכס שממשלה מסבסדת הופך לפרויקט שמלווה בנקאי מוכן להעמיד לו Debt לבדו.
שלושת הכשלים הנפוצים ביותר בגיוס מימון לתשתיות אנרגיה ב-2026
1. בלבול בין Feasibility Study לבין Financial Model
הכשל הנפוץ ביותר שחוזר על עצמו בגיוסי מימון לתשתיות אנרגיה בישראל הוא הגשת Feasibility Study הנדסי איכותי לועדת אשראי, תוך הנחה שהמסמך מדבר בשפת המלווה. הוא אינו עושה זאת. FS שנכתב על ידי מהנדסים בודק קיימות טכנית. מלווים בנקאיים בודקים bankability פיננסי. הפער בין שני המסמכים אינו עניין של עיצוב, הוא עניין של שפה, מבנה, ומיפוי סיכונים שמתורגם לכלים מימוניים קונקרטיים: covenant structure, waterfall mechanism, reserve accounts, ומנגנוני cash sweep שמגנים על ה-senior debt holder בתרחישי לחץ.
2. Re-contracting Risk שאינו ממופה
בפרויקטים של אנרגיה מתחדשת בישראל, משך חיי הנכס עומד בממוצע על 20 עד 25 שנה. חוזי PPA או tariff contracts שניתן לחתום כיום נמשכים לרוב 10 עד 15 שנה. הפער הזה, המכונה Re-contracting Risk, כמעט ולא מופיע בגרסה הראשונה של המודל הפיננסי שיזמים מגישים למלווים. מלווים בנקאיים בכירים ברחבי העולם רואים בפגיעות זו אחת מאבני הנגף המרכזיות בהחלטות אשראי לסקטור. הפתרון אינו להסתיר את הסיכון, אלא לבנות מולו מנגנון מפורש: reserve account ייעודי, covenant על DSCR עתידי בשנות ה-re-contracting, ולעיתים שכבת Viability Gap Funding ממשלתית שמגשרת על אי-הוודאות הרגולטורית.
3. מבנה ההון בשלב המעבר מ-Construction לתפעול
אחד השלבים הקריטיים ביותר במחזור חיי פרויקט תשתית אנרגיה הוא ה-Refinancing שמתרחש סביב ה-COD. מימון בנייה (Construction Finance) נושא מאפייני סיכון שונים לחלוטין ממימון תפעולי (Operational Finance), ולכן עלות ההון, מבנה ה-tranche, ודרישות הביטחונות משתנות דרמטית. חברות כמו אנלייט, שפועלות בסקייל גלובלי, עושות את המעבר הזה עם צוות פיננסי ייעודי ויועצים חיצוניים שמלווים את ה-refinancing לאורך כל שלביו. יזמים בינוניים בישראל נוטים לגלות את הצורך הזה רק כשהם עומדים בפני דד-ליין.
מה מלמדת הצמיחה של אנלייט על הגל הבא
ב-2026, שוק מימון תשתיות האנרגיה בישראל עומד בפני שני גלים מקבילים. מצד אחד, ענקיות כמו אנלייט מייצרות ביצועים שמושכים הון מוסדי גלובלי ובתי השקעות בינלאומיים. מצד שני, מאות פרויקטים בינוניים וקטנים, שבהם הורכבה הפסיפס של יעד ה-30%, ממתינים לסגירת מימון עם מבנה שלא תמיד עומד בסטנדרד הבנקאי הנדרש.
הצהרת מנכ"לית אנלייט על חשיבות הדו-שימוש בקרקע, ותחזיות הצמיחה המרשימות לשנת 2026, מספרות סיפור של חברה שבנתה את יסודות המימון שלה נכון. עבור יזמי תשתיות ישראלים שנמצאים בשלבי גיוס כיום, השאלה הרלוונטית אינה "איך נשיג ביצועים כמו אנלייט", אלא שאלה קודמת ויסודית יותר: האם מבנה המימון שאנחנו מגישים למלווה ערוך לאמוד את ה-bankability של הפרויקט שלנו לאורך כל מחזור חייו, לא רק בשנות ה-PPA הראשונות?
עבור אלה שהתשובה עדיין לא ברורה, זה בדיוק הזמן לבחון אותה לפני הגשת הבקשה – לא אחריה.
רוצים לדעת מה השווי האמיתי של העסק או החברה שלכם?
הכירו את Equify – המערכת החכמה שמייצרת דו"ח הערכת שווי מפורט ומקצועי (דו"ח של 8 עמודים מלאים!) על כל עסק או חברה, ומעניקה לכם תמונת מצב פיננסית ועסקית מדויקת.